Skip to content
Courtiers, CIF, conseillers, experts-comptables

Le rapport que vous remettez
à votre client. À votre marque.

Vous déposez le contrat, votre client reçoit un audit chiffré de 14 à 21 pages à votre logo, vos couleurs et vos mentions ORIAS. Lexispect n'y apparaît nulle part.

  • 29types de contrats
  • 14–21pages par rapport
  • 5dimensions de score
Voir un rapport complet

ou activer l'essai professionnel — vérification du SIRET, une analyse offerte.

Le livrable

Un document, pas un score.

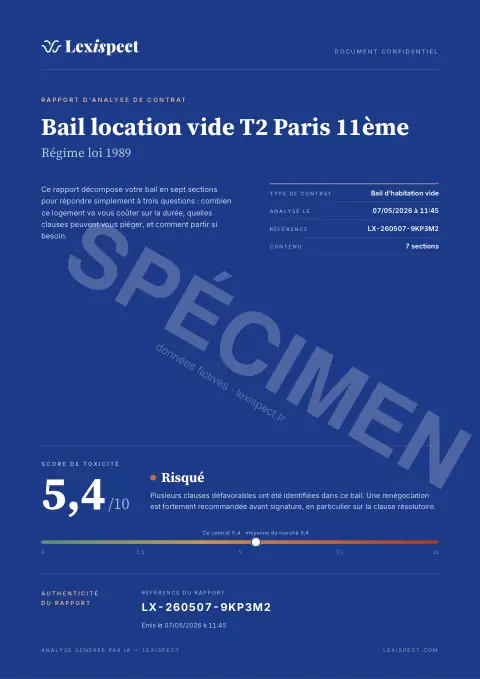
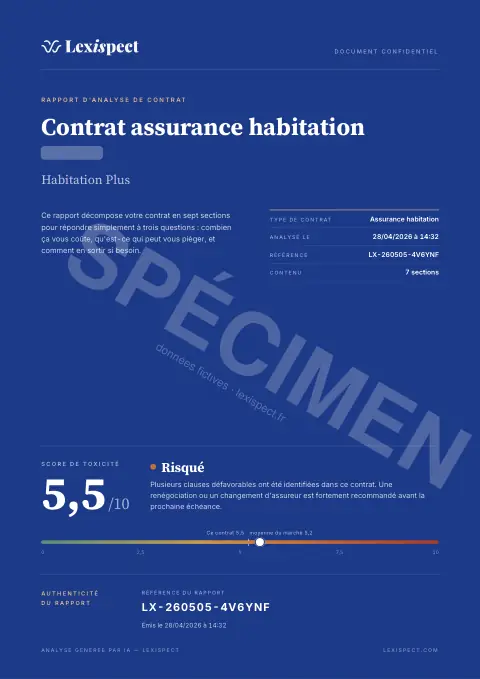
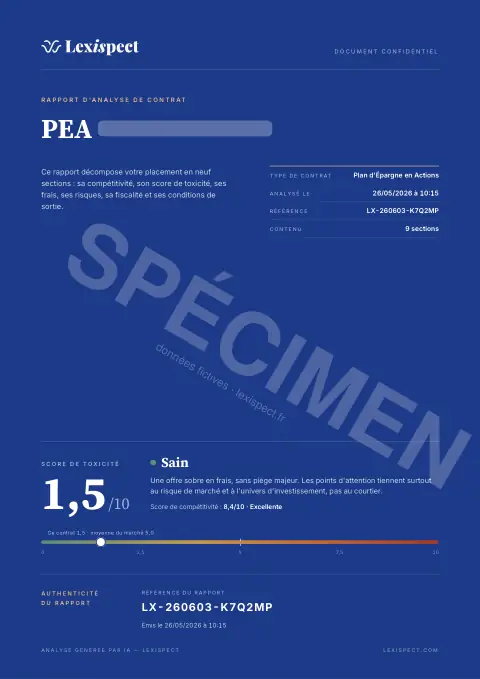
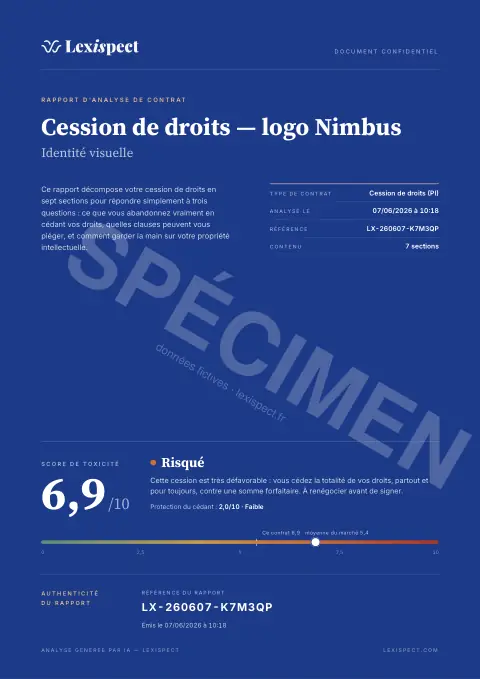
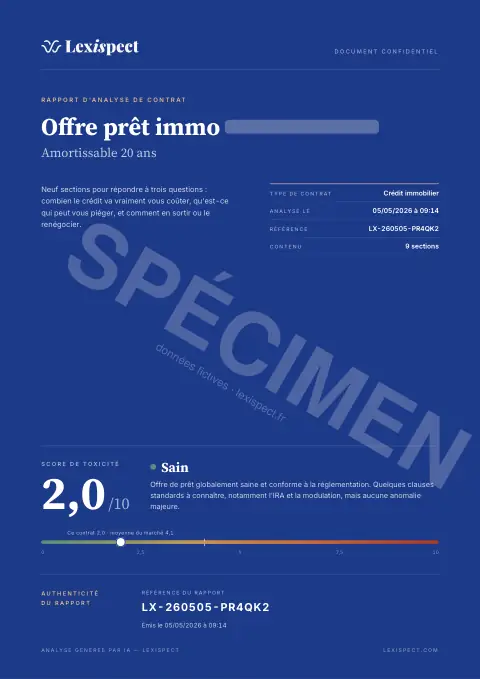
14 à 21 pages selon le contrat, 8 ou 10 sections : ce que le contrat coûte, les clauses à risque citées mot pour mot avec leur article, les conditions de sortie, un plan d'action. C'est ce que votre client emporte du rendez-vous.

Ouvrir les 28 rapports, page par page

Rapports produits par le moteur sur des contrats fictifs, tamponnés « Spécimen ».

Marque blanche

Votre marque, pas la nôtre.

Incluse dans toutes les offres, dès la première. Vendre le retrait d'un logo comme un palier supérieur est une taxe sur votre métier — chez nous, ça n'existe pas.

Sur les 28 types de rapport

Votre logo en couverture et en tête de chaque section, la couleur de couverture parmi cinq teintes, votre couleur d'accent reprise sur les titres, encadrés et filets. Aucune exception par type de contrat.

Vos mentions, pas les nôtres

Votre raison sociale, votre numéro ORIAS et votre RC professionnelle sont imprimés sur le rapport. C'est votre conseil, sous votre immatriculation.

L'e-mail aussi

Le nom d'expéditeur, l'objet, le nom du fichier joint, l'en-tête et le pied portent votre cabinet. Pas un lien de bas de page ne nous nomme.

Zéro occurrence, vérifiée à chaque livraison

Un test rend les 28 gabarits en marque blanche et échoue si le mot « Lexispect » réapparaît dans l'un d'eux. Il tourne à chaque mise en production.

Trois choses que nous préférons écrire nous-mêmes

L'adresse technique d'envoi de l'e-mail reste la nôtre — seul le nom affiché est celui de votre cabinet, et les réponses vous sont routées ; envoyer depuis votre domaine suppose que vous le vérifiiez chez notre routeur. La référence interne du rapport commence par « LX- ». Et les métadonnées du fichier PDF portent encore la mention d'outil, imposée par le règlement européen sur l'IA. Rien de tout cela n'apparaît dans le document que lit votre client ; nous le disons parce que vous le découvririez seul.

Un spécimen à la marque d'un cabinet sera publié ici prochainement. En attendant, l'essai professionnel produit un rapport réel à votre logo, sur votre propre contrat.

Traçabilité

Vous engagez votre responsabilité sur un document.

Pas sur une boîte noire. Chaque point d'attention cite la clause en toutes lettres et renvoie à son article, tel qu'il figure au contrat. Ce qui n'a pas d'ancre dans le document n'est pas écrit.

La citation, pas la paraphrase

La clause est recopiée entre guillemets, avec sa référence d'article. Un rapport qui reformule ne se verse pas au dossier ; un rapport qui cite, si.

Une hiérarchie, pas un relevé

Le rapport retient jusqu'à dix clauses à risque, classées par impact et probabilité. Ce n'est pas un inventaire exhaustif du contrat, et il ne se présente pas comme tel.

Le score se décompose

Cinq dimensions toujours les mêmes — coût total, flexibilité, transparence, équilibre, conformité formelle. Le rendu est refusé si l'une manque.

Aucune qualification juridique

Le rapport signale des clauses à risque. Il ne déclare aucune clause abusive : cette qualification appartient au juge, et un outil qui se l'arroge vous expose autant qu'il s'expose.

Le périmètre

29 types de contrats, chacun sa grille.

Une grille d'analyse par type, de 23 à 47 critères pondérés selon le contrat. Ce n'est pas un moteur générique qui reçoit un contrat et improvise : le sommaire, les rubriques et le vocabulaire sont réécrits famille par famille.

Crédit

  • Crédit immobilier
  • Crédit à la consommation
  • Location avec option d'achat (LOA)
  • Crédit renouvelable (revolving)

Banque

  • Services bancaires (compte, carte, découvert)

Immobilier & logement

  • Bail d'habitation (location vide ou meublée)
  • Bail commercial (statut 3-6-9, L145)
  • Bail professionnel (professions libérales, art. 57 A)
  • Compromis de vente (avant-contrat immobilier)
  • Contrat de construction de maison individuelle (CCMI)
  • Règlement de copropriété (loi du 10 juillet 1965)

Assurance

  • Assurance de biens (habitation, MRH)
  • Assurance auto
  • Assurance santé (mutuelle)
  • Assurance emprunteur (ADI)

Placements

  • Placements (PEA, SCPI, OPCVM)
  • Compte-titres ordinaire (CTO)
  • Assurance vie (multi-supports)
  • Plan d'Épargne Retraite (PER)
  • SCPI (pierre-papier, immobilier en direct)
  • OPCI (immobilier collectif, SPPICAV en direct)
  • Private Equity (FCPR/FPCI, non coté)
  • FCPI (innovation, défiscalisation)
  • Venture Capital (FPCI / SLP, capital-risque)
  • Crédit Lombard (prêt nanti sur titres)

Solopreneurs & créateurs

  • Cession de droits (propriété intellectuelle)
  • Contrat de prestation de services (freelance)
  • Accord de confidentialité (NDA)
  • Royalties & licences (concession de droits)

Hors de ces 29 types, Lexispect ne produit pas de rapport — il le dit plutôt que d'en fabriquer un approximatif.

En pratique

Zéro implémentation, zéro playbook.

Pas de configuration, pas de frais de mise en service, pas de trois mois de déploiement. Vous renseignez votre cabinet une fois, et vous déposez des PDF.

Votre cabinet, une fois

Raison sociale, logo, couleur, ORIAS, RC pro. C'est cette fiche qui met les rapports à votre marque — à remplir avant la première analyse.

Le contrat de votre client

Un PDF, une photo, un scan. Rien à connecter : ni son compte bancaire, ni son espace assureur, ni un agrégateur.

Le rapport sort à votre marque

Score, coûts, clauses citées, conditions de sortie, plan d'action — et une lettre type sur les contrats de crédit.

Vous le remettez

En rendez-vous ou par e-mail. L'e-mail porte votre nom de cabinet, pas le nôtre.

Le prix

Au cabinet, pas au siège.

Votre assistante ne coûte pas un abonnement de plus, et pas une analyse de plus non plus : le volume est celui du cabinet, partagé par toute l'équipe. Le nombre de comptes dépend de l'offre, jamais de la facture — et la marque blanche est incluse dans toutes les offres.

Broker

Pour le courtier ou le conseiller qui exerce seul.

79 €HT / mois

790 €HT / an

Facturé chaque mois

2 mois offerts  facturé une fois par an

20 analyses par mois soit 3,95 € HT l'analyse soit 3,29 € HT l'analyse

Un compte pour le praticien seul

Ce plan comprend :

  • Marque blanche sur les 28 types de rapport : logo, couleur de couverture, couleur d’accent
  • Vos mentions ORIAS et RCP imprimées sur le rapport
  • L’e-mail qui porte le rapport est à votre marque
  • Couleur de couverture réglable document par document
La première offre avec l'équipe

Business

Pour le cabinet et son équipe, qui partagent un même volume.

299 €HT / mois

2 990 €HT / an

Facturé chaque mois

2 mois offerts  facturé une fois par an

100 analyses par mois soit 2,99 € HT l'analyse soit 2,49 € HT l'analyse

5 comptes compris, propriétaire inclus

Tout le plan Broker, plus :

  • Comptes collaborateurs, sans facturation au siège
  • Le volume d’analyses appartient au cabinet : un collaborateur de plus ne le réduit pas

Enterprise

Pour les réseaux et les plateformes qui intègrent l’analyse à leurs outils.

890 €HT / mois

8 900 €HT / an

Facturé chaque mois

2 mois offerts  facturé une fois par an

Sur devis

Au-delà de 500 analyses par mois

300 analyses par mois soit 2,97 € HT l'analyse soit 2,47 € HT l'analyse volume, comptes et API sur mesure

15 comptes compris, propriétaire inclus

Tout le plan Business, plus :

  • Accès à l’API et à son schéma OpenAPI

Prix hors taxes, par cabinet. Le nombre de comptes dépend de l'offre, sans surcoût par utilisateur. La marque blanche est comprise dans les trois offres. Pour essayer, une analyse est offerte sur un contrat, après vérification du SIRET : essayer sur un contrat.

Les limites, écrites

Ce que Lexispect ne fait pas.

Le conseil reste le vôtre, sous votre immatriculation. L'outil documente, il ne recommande pas.

Aucun conseil juridiqueLexispect n'est ni avocat, ni notaire. Il ne qualifie aucune clause d'abusive et ne rend aucun avis de droit.
Aucune recommandation de produitLe rapport décrit le contrat qu'on lui donne. Il ne dit pas quoi souscrire, ni auprès de qui.
Aucune affiliation, aucune commissionLe modèle de rémunération par apport d'affaires a été supprimé du produit. Notre indépendance n'est pas une promesse, c'est une table effacée en base.
Aucune connexion bancaireNi agrégateur, ni accès au compte de votre client. Un PDF entre, un rapport sort.
Aucun honoraire indexé sur l'économieVous payez un abonnement, pas un pourcentage de ce que votre client économise.
Aucune immatriculation revendiquéeLexispect n'est ni courtier, ni CIF, ni immatriculé à l'ORIAS. Le numéro ORIAS imprimé sur le rapport est le vôtre.

Intégration

Une API, et son schéma.

Un point d'entrée qui reçoit un document et rend l'analyse, décrit par un schéma OpenAPI public. La génération est synchrone : un appel, un rapport.

Voir le schéma OpenAPI

Ni connecteur CRM, ni import en lot, ni authentification déléguée : ce qui n'existe pas n'est pas annoncé ici.

Les questions qu'on nous pose

Avant de vous engager.

Mon client voit-il que le rapport vient de vous ?
Non, pas dans le document ni dans l'e-mail qui le transporte. Trois réserves, que nous écrivons plus haut plutôt que de les taire : l'adresse technique d'envoi reste la nôtre, la référence interne du rapport commence par « LX- », et les métadonnées du fichier portent la mention d'outil imposée par le règlement européen sur l'IA.
Qui signe le conseil ?
Vous. Lexispect produit un document d'analyse ; il ne rend aucun avis, ne recommande aucun produit et ne revendique aucune immatriculation. C'est votre numéro ORIAS et votre RC professionnelle qui figurent sur le rapport.
Que devient le contrat que je dépose ?
Il est stocké chiffré chez notre hébergeur le temps de l'analyse, puis effacé automatiquement 90 jours après. Le rapport, lui, reste dans votre espace tant que vous ne le supprimez pas : c'est le document que vous avez acheté. Il est transmis aux modèles d'analyse pour la seule durée du traitement, sous contrat interdisant l'entraînement sur vos données.
Puis-je le refacturer à mon client ?
Rien ne s'y oppose de notre côté : vous achetez un abonnement, l'usage que vous en faites dans votre relation client vous appartient. Nous ne prenons aucun pourcentage sur ce que vous facturez, ni sur ce que votre client économise.
Et si le contrat n'est pas d'un type couvert ?
Le moteur le dit, plutôt que de produire un rapport approximatif sur une grille qui ne correspond pas. Les 29 types couverts sont listés plus haut, famille par famille.
Comment je commence ?
Par l'essai professionnel : vérification de votre SIRET, puis une analyse offerte. Renseignez d'abord votre fiche cabinet — c'est elle qui met le rapport à votre marque. L'analyse offerte n'expire pas tant que vous ne l'avez pas utilisée.

Selon votre métier

Le même moteur, cinq usages.

Courtier en crédit

Les rapports de crédit sont les plus longs — 21 pages — parce qu'ils portent deux sections que les autres n'ont pas : le coût réel du prêt sur sa durée, et un courrier type prêt à envoyer. Indemnités de remboursement anticipé, domiciliation des revenus, modulation des échéances, assurance emprunteur : chaque clause est citée avec son article.

Conseiller en investissements financiers

Neuf enveloppes de placement portent, en plus du score de toxicité, un second score à l'échelle inverse : la compétitivité. Frais d'entrée, frais de gestion, univers d'unités de compte, fiscalité, conditions de transfert et de rachat — le rapport chiffre ce que l'enveloppe prélève avant de rapporter.

Conseiller en gestion de patrimoine

Un patrimoine se lit sur plusieurs contrats à la fois : l'enveloppe, le crédit qui l'a financée, le bail qui la loue. Les mêmes 29 grilles couvrent le non-coté, le crédit Lombard, les baux commerciaux et les actes immobiliers — un seul outil pour l'ensemble du dossier, chaque rapport à votre marque.

Expert-comptable

Vos clients signent des baux commerciaux, des contrats de prestation, des cessions de droits et des accords de confidentialité — souvent sans les lire, et sans vous les montrer. Le rapport chiffre ce que ces engagements coûtent et cite les clauses qui pèsent : délais de paiement, responsabilité, non-concurrence, propriété intellectuelle.
Avant de placer

La pièce qui justifie votre recommandation

  • Vous comparez deux offres sur les mêmes critères, pas à l'estime.
  • Le document reste au dossier client, avec les clauses citées.
  • Votre conseil s'appuie sur un écrit daté, à votre marque.

Sur le contrat détenu

L'accroche d'une discussion de substitution

  • Un chiffre sur la table plutôt qu'une intuition partagée.
  • Les clauses qui pèsent, citées avec leur article.
  • Sur un crédit, le courrier type part avec le rapport.

Essayez sur un contrat, le vôtre.

Vérification du SIRET, une analyse offerte, sans limite de durée. Renseignez votre cabinet avant de la lancer : c'est ce qui met le rapport à votre marque.

Activer l'essai professionnel

Voir un rapport particulier — les 28 spécimens, ouverts page par page, tels que votre client les recevrait.